La operación europea de FEMSA, integrada por Valora, mantiene crecimiento en sus principales negocios cuando se elimina el efecto de conversión de moneda, aunque el resultado reportado en pesos mexicanos refleja la fortaleza del peso y gastos extraordinarios asociados con la reorganización de sus operaciones.
En el segundo trimestre de 2026, la División Proximidad Europa registró ingresos por 14,491 millones de pesos, una caída de 3.8% frente al mismo periodo de 2025. Sin embargo, al descontar el efecto cambiario, los ingresos crecieron 3.2%. Las ventas mismas-tiendas también mostraron una diferencia relevante: disminuyeron 5.7% en pesos, pero aumentaron 1.9% en términos comparables.
El desempeño refleja una operación que conserva crecimiento pese a un entorno menos favorable para sus resultados en pesos. FEMSA atribuyó el avance comparable de los ingresos al desempeño de sus operaciones de retail en Suiza, apoyado por una mezcla de ventas favorable, aunque este resultado fue parcialmente compensado por menores ventas B2B y un desempeño más débil de algunos formatos en Alemania, afectados por condiciones climáticas adversas y disrupciones en el transporte público.
El efecto cambiario también se observa en la utilidad. La utilidad de operación de Europa fue de 638 millones de pesos en el trimestre, 7.3% menos que un año antes, mientras que en términos comparables la disminución fue de 0.5%. El resultado estuvo presionado por efectos cambiarios negativos y gastos no recurrentes relacionados con la reorganización de las operaciones. El desempeño del negocio de conveniencia en Suiza, junto con mayores ingresos promocionales, una mezcla favorable y control de gastos, compensó parte de esa presión.
La utilidad bruta también muestra el efecto de los cambios contables y operativos. En el trimestre fue de 5,821 millones de pesos, 6.6% menos en términos reportados, aunque creció 0.2% al descontar el efecto cambiario. El margen bruto se ubicó en 40.2%, frente a 41.4% un año antes; FEMSA explicó que la comparación incorpora una reclasificación de gastos de distribución, que pasaron de gastos de venta a costo de ventas. Sin ese efecto, el margen bruto habría aumentado 40 puntos base, apoyado por estrategias de ingresos comerciales y el desempeño del retail en Suiza.
Una operación que ha ganado escala
La evolución de Valora toma relevancia dentro de la estrategia de expansión de FEMSA porque la compañía construyó su presencia europea mediante la adquisición de la firma suiza. En octubre de 2022, FEMSA adquirió 96.87% de Valora Holding AG por 22,475 millones de pesos y en febrero de 2023 compró el 3.13% restante por 673 millones de pesos. La contraprestación total transferida por la operación ascendió a 23,148 millones de pesos.
Desde entonces, la división ha incrementado sus ingresos reportados en pesos. En 2023 generó 43,552 millones de pesos, frente a 49,755 millones en 2024, un crecimiento de 14.2%. En 2025 alcanzó 57,028 millones de pesos, 14.6% más que el año anterior.
El crecimiento de 2025 estuvo apoyado principalmente por las operaciones de retail y foodservice B2C, en particular en Suiza, además de un efecto favorable de conversión de moneda. Al cierre de ese año, la red europea estaba integrada por 2,755 puntos de venta.
El avance contrasta con algunas presiones que ya estaban presentes en la operación. En 2025, FEMSA reportó que el negocio europeo enfrentaba una debilidad persistente en foodservice, aunque el desempeño positivo del retail, especialmente en Suiza, y la gestión de costos permitieron mejorar los resultados. La compañía también concentró inversiones en el rediseño de tiendas al formato avec y en la remodelación de establecimientos.
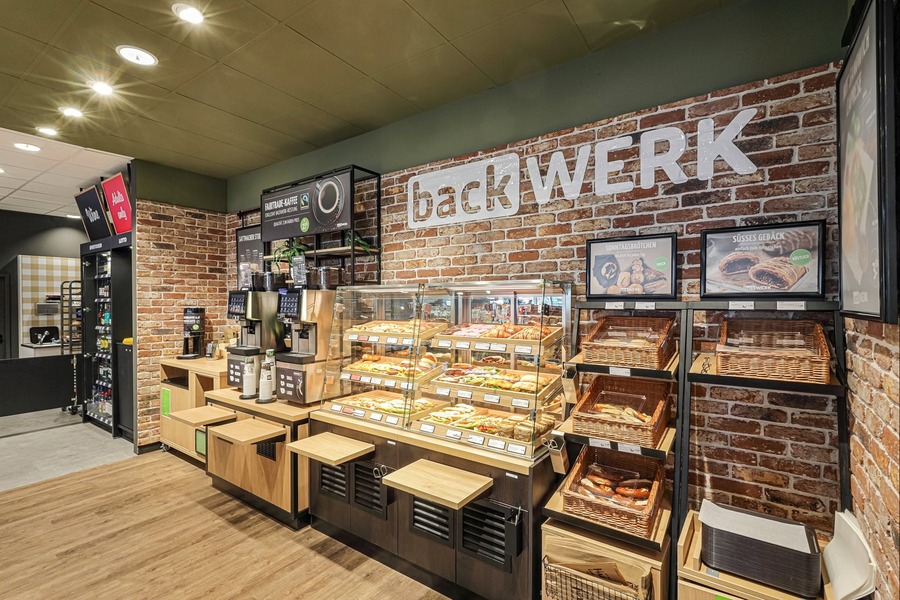
El modelo europeo de FEMSA combina formatos de conveniencia y foodvenience en cinco países: Suiza, Alemania, Austria, Luxemburgo y Países Bajos. La operación utiliza distintos formatos, entre ellos k kiosk, avec, cigo, ServiceStore DB, U-Store y Press & Books, además de negocios de foodservice. El modelo también contempla agencias y franquicias como vías para ampliar la red.
La estrategia apunta a combinar expansión con eficiencia. En sus reportes, FEMSA identifica como ejes para Europa el crecimiento de la red, la automatización, el análisis del negocio minorista, la innovación, el desarrollo de alimentos frescos y la expansión de modelos de franquicia y agencia.
El desempeño de 2026 muestra una diferencia importante entre el resultado que observa FEMSA al convertir la operación a pesos mexicanos y el comportamiento de los negocios en sus mercados de origen. Mientras el tipo de cambio y los gastos extraordinarios reducen las cifras reportadas, las ventas comparables y el desempeño del retail en Suiza muestran que Valora mantiene crecimiento operativo dentro de una operación que FEMSA ha venido ampliando desde su adquisición